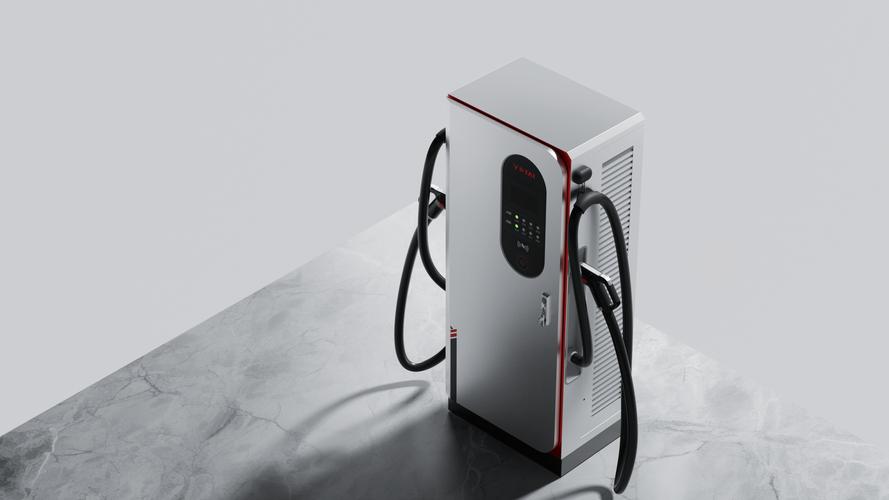
排队涨价更焦虑 电车充电桩到底应该由谁来建?
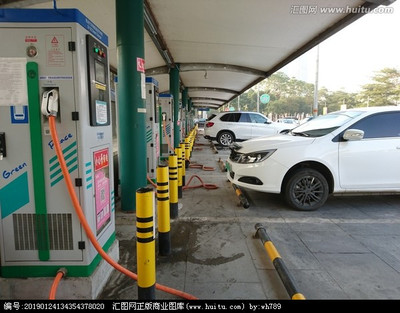
随着新能源汽车保有量的爆发式增长,充电桩前的长队与不断跳涨的充电费用,正成为越来越多电车车主日常焦虑的来源。节假日高速服务区“一号难求”,城市商圈充电车位被燃油车占位,高峰时段电价叠加服务费让人直呼“省油不省钱”——这些场景反复刺痛着公众神经。排队与涨价的双重压力下,一个根本性问题浮出水面:充电桩到底应该由谁来建?
一、充电桩建设的现实困局
当前充电桩建设呈现“总量不足、结构失衡、盈利艰难”三大特征。中国充电联盟数据显示,截至2024年底,全国公共充电桩保有量虽已突破300万台,但车桩比仍远未达到理想状态,且分布极不均衡——一二线城市核心区密集,高速公路沿线、老旧小区、乡镇地区严重短缺。更关键的是,公共充电桩运营商普遍面临土地成本高、电力增容难、设备利用率低、盈利周期长等问题。特来电、星星充电等头部企业虽占据较大市场份额,但多数仍处于微利甚至亏损状态。涨价,很大程度上是运营企业在成本压力下的无奈之举。
二、单一主体难以承载的公共品属性
充电桩具有明显的准公共品属性:它既是商业设施,又关乎交通能源基础设施的公平可及性。完全依靠市场化企业建设,必然导致“挑肥拣瘦”——企业优先布局高流量区域,偏远地区和低峰时段供给不足;而完全依赖政府财政投入,则面临资金效率低下、维护运营粗放的痼疾。因此,充电桩建设不应陷入“政府全包”还是“企业独扛”的二元对立,而需要构建“政府引导、企业主体、多元参与”的共建格局。
三、分层分类的共建路径
基础保障层应由政府主导。高速公路服务区、国省干线、城乡公共停车场等具有公益属性的充电设施,地方政府应纳入基础设施规划,通过用地保障、电力增容协调、财政补贴等方式兜底建设,确保“有路就有桩”。商业运营层交给市场。城市商圈、写字楼、住宅小区等场景的充电桩,可通过特许经营、PPP模式引入社会资本,运营商通过充电服务费、广告、增值服务等实现盈利。再次,社区共享层需物业与车企协同。鼓励物业释放闲置车位建设共享充电桩,车企提供设备与平台,破解老旧小区“装桩难”痛点。技术创新层要政策扶持。大功率快充、无线充电、光储充一体化等前沿技术,需政府以科研补贴、标准制定等方式引导企业投入。
四、破解焦虑的关键在“协同”
排队与涨价引发的焦虑,本质上是充电网络“规划—建设—运营—定价”各环节协调不足的表征。政府需从“建桩”转向“建机制”:统一规划充电设施用地,简化电力报装流程,建立分时电价动态调整机制,并对运营商服务质量实施考核。企业应探索“充电+零售”“充电+休息”等复合业态,提升单桩利用率与用户黏性。社区与物业则应主动开放资源,打破“最后一公里”的建桩壁垒。
归根结底,充电桩不是某一方的独角戏。只有政府当好“铺路人”、企业做好“运营商”、社会资源充分“盘活”,才能真正化解排队与涨价的双重焦虑,让电车出行既绿色又从容。
如若转载,请注明出处:http://www.hefeiweiyuan.com/product/38.html
更新时间:2026-11-01 13:42:42